Кои се агенциите за кредитен рејтинг кои ја одредуваат цената на позајмувањето за земјите во светот
Неколку букви до ознаката на обврзницата можат да влијаат на тоа колку компанијата плаќа за да позајми пари од инвеститорите. Зад овие рејтинзи стои индустрија доминирана само од три компании: S&P Global Ratings, Moody’s и Fitch.
Извор: Visualcapitalist.com
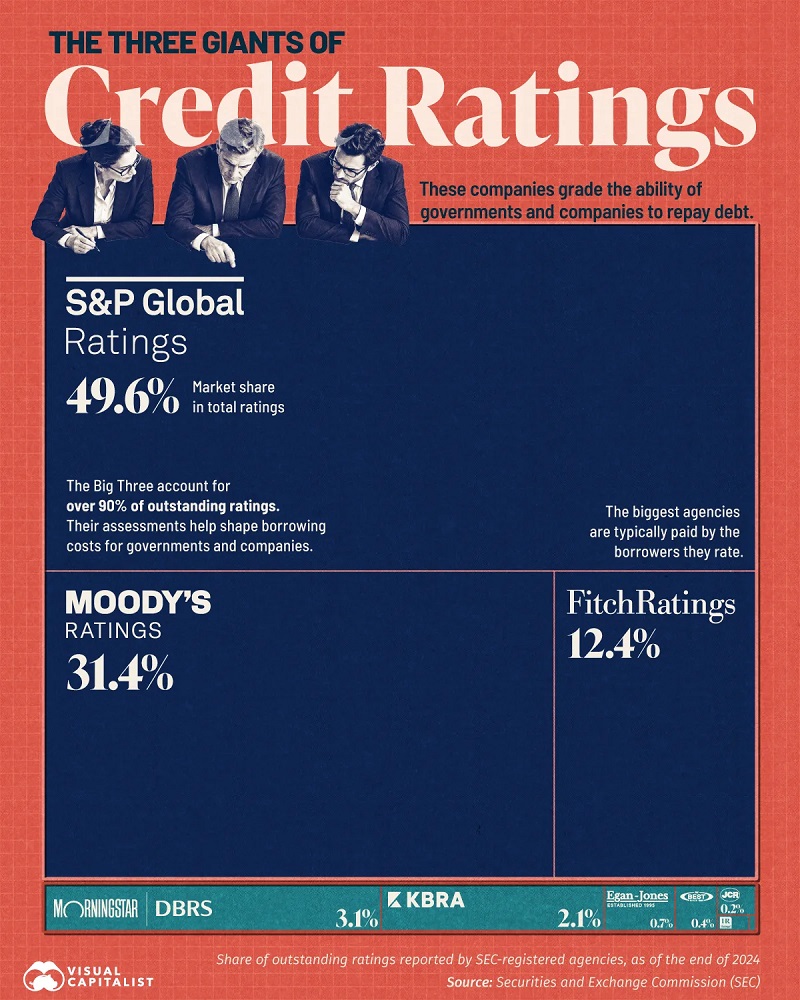
Оваа инфографика го прикажува уделот од вкупниот број на валидни кредитни рејтинзи доделени од агенции регистрирани кај Комисијата за хартии од вредност на САД (SEC), според податоците од крајот на 2024 година. Овие рејтинзи ја проценуваат способноста на компаниите, државите и другите заемопримачи да ги отплатат своите долгови.
Три водечки агенции за рејтинг
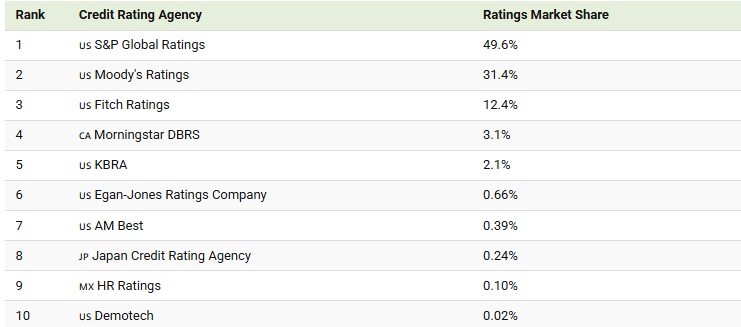
S&P, Moody’s и Fitch заедно држат 93,4 проценти од вкупниот број на валидни рејтинзи, додека преостанатите 6,6 проценти припаѓаат на група од седум помали конкуренти. Само S&P (Standard & Poor’s) зафаќа речиси половина од пазарот.
Нивната доминација се покажа како исклучително трајна. Во 2007 година, трите водечки агенции имаа заеднички удел од 98,8 проценти. Помалите конкуренти оттогаш ги зајакнаа своите позиции, особено Морнингстар ДБРС, но рамнотежата на моќ во оваа индустрија се промени многу постепено.
За заемопримачите, овие проценки имаат финансиски последици. Обврзниците оценети под инвестицискиот степен, познати како „ѓубре“ обврзници, обично нудат повисоки приноси за да ги компензираат инвеститорите за поголемиот ризик од неплаќање. За владите и големите корпорации кои позајмуваат милијарди долари, дури и мало зголемување на каматните стапки може да значи значителни дополнителни трошоци.
Влијанието на трите водечки агенции ја вклучува и американската влада. S&P им го одзеде највисокиот кредитен рејтинг на Соединетите Американски Држави во 2011 година, Fitch го стори тоа во 2023 година, додека Moody’s го намали нивниот рејтинг од Aaa на Aa1 во мај 2025 година. Агенциите, меѓу другото, наведоа постојани фискални дефицити, растечки долг и политички блокади.
Зошто конкурентите тешко влегуваат на пазарот
За да се натпреваруваат за првите три, не е доволно само да се прават квалитетни анализи. Многу пензиски фондови и други институционални инвеститори работат според инвестициски правила кои одредуваат на чии рејтинзи можат да се потпрат. Традиционално, тоа често биле S&P, Moody’s и Fitch, давајќи им на заемопримачите силна причина да ги бараат нивните рејтинзи.
Индексите на обврзници дополнително ја зајакнуваат оваа предност. Некои од нив бараат рејтинг на одредени агенции како услов за вклучување на обврзницата во индексот. Овие барања се важни бидејќи фондовите што ги следат индексите инвестираат во обврзници од нивниот состав, што создава дополнителен поттик за заемопримачите да ги користат услугите на воспоставените агенции за рејтинг.
Заедно, овие практики објаснуваат зошто е тешко да се промени постојната рамнотежа на моќ на пазарот. Заемопримачите бараат рејтинзи што инвеститорите веќе ги прифаќаат, додека инвеститорите сè уште се потпираат на добро познати агенции. Новиот учесник мора да ја добие довербата на двете страни, а не само да понуди поевтина услуга.
Тие се платени од заемопримачите што ги оценуваат.
Едно од најдолготрајните проблеми во оваа индустрија е како агенциите за кредитен рејтинг заработуваат пари. Најголемите агенции генерално наплаќаат надоместоци на заемопримачите чија кредитна способност ја оценуваат, што создава потенцијален конфликт на интереси. Инвеститорите очекуваат независни рејтинзи, но клиентите што плаќаат имаат корист од поволни рејтинзи.
Таквиот бизнис модел е од големо значење бидејќи рејтинзите влијаат на инвестициските одлуки на глобалниот пазар на обврзници, вреден приближно 160 милијарди долари.
Овие контрасти дојдоа во фокусот по финансиската криза во 2008 година. Во 2015 година, S&P се согласи на спогодба вредна 1,375 милијарди долари, додека Moody’s постигна спогодба од 864 милиони долари во 2017 година. Со ова се решија споровите во врска со обвинувањата за нивната евалуација на инвестициските инструменти поврзани со хипотекарните кредити пред кризата.
Реформите спроведени по кризата ги зајакнаа заштитните мерки насочени кон одвојување на кредитната анализа од продажните активности и намалување на комерцијалниот притисок врз одлуките за рејтинг. Бидејќи толку голем дел од пазарот се потпира на три агенции, независноста на нивните проценки има значење што оди многу подалеку од самите компании.